İhtiyaç kredisi, evlilik, taşınma, eğitim, sağlık ya da birikmiş fatura gibi belirli bir mal alımına bağlanmayan nakit ihtiyaçlar için bankaların verdiği tüketici kredisidir. Konut kredisinde ev ipotek edilir, taşıt kredisinde araç rehin alınır. İhtiyaç kredisinde ise banka genelde bir teminat istemez; gelire, kredi notuna ve mevcut borçlara bakar.
İnsanların çoğu bu krediyi “şu ay yetişmedi” diye değil, planlı bir harcama için çeker. Düğün masrafı, beyaz eşya, diş tedavisi, çocuğun okul taksidi ya da ani bir tamir en sık görülen gerekçelerdir. Banka paranın nereye gideceğini tek tek sormaz. Sorduğu şey basittir: bu taksiti her ay ödeyebilecek misin?
İhtiyaç kredisini kimler alabilir?
Başvuru için alt sınır 18 yaştır. Bunun dışında bankanın aradığı üç şey vardır: belgelenebilir bir gelir, temiz bir ödeme geçmişi ve gelire göre taşınabilir bir taksit.
Maaşlı çalışanlar en rahat geçen gruptur. Bordro ve SGK kaydı duruyorsa banka dosyayı hızlı kapatır. Kamu personeli ve emekli de aynı sebeple kolay ilerler. Emekli maaşının düzenli yatması, banka açısından öngörülebilir bir gelir demektir.
Serbest meslek sahibi ve esnaf da başvurabilir. Burada vergi levhası, gelir vergisi beyannamesi ya da işletme hesap özeti istenir. Gelir kâğıt üzerinde düzgün görünmüyorsa onay gecikir ya da tutar düşer. İşsiz birinin geliri yoksa klasik ihtiyaç kredisi çıkmaz. Bazı bankalar yeni müşteriye kampanya limiti açar ama o da kredi notuna ve geçmiş kart kullanımına bağlıdır.
Kefil şart değildir. Notu zayıf olan ya da geliri sınırda kalan dosyalarda banka kefil isteyebilir. İstemezse de ya reddeder ya da daha düşük tutar önerir.
Başvuruda hangi belgeler istenir?
Kimlik herkes için ortak. Geri kalanı çalışma şekline göre değişir.
Maaşlı çalışandan son bordro ve SGK hizmet dökümü istenir. Bazı şubeler işyerinden gelir yazısı da ister. Emekliden emekli aylık dökümü yeter, e-Devlet’ten alınır. Vergi levhalıdan güncel vergi levhası ve yıllık beyanname beklenir. İkametgah çoğu dijital başvuruda otomatik gelir. Şube istiyorsa e-Devlet çıktısı iş görür.
Belgeleri eksik vermek dosyayı bekletir. Fazla belge vermek de bir şey kazandırmaz. Bankanın listesindeki kadarını hazırlamak yeter.
Vade kaç ay, faiz nasıl belirlenir?
İhtiyaç kredisinde vade BDDK düzenlemesine göre 36 ayı geçmez. 12, 24 ve 36 ay en çok kullanılan dilimlerdir. Vade uzadıkça aylık taksit düşer, toplam geri ödeme artar. Kısa vade ise tam tersidir.
Faiz herkese aynı çıkmaz. Kredi notu, bankayla ilişkin, maaşın o bankaya yatıp yatmaması ve kampanya dönemi oranı değiştirir. Eylül 2026’da piyasadaki aylık oranlar kabaca yüzde 2,8 ile yüzde 4 bandında geziniyor. Yeni müşteri kampanyalarında daha düşük, hatta bir süre sıfır faizli dilimler görülebiliyor. Bu kampanyaların bir kısmı ihtiyaç kredisi değil, taksitli nakit avans ya da ek hesap. İlanda yazan toplam tutarın tamamını kredi sanmamak lazım.
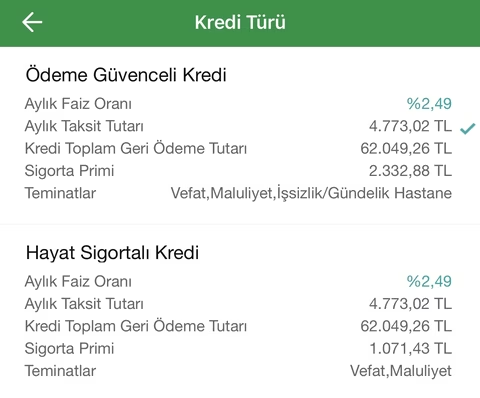
Tahsis ücreti ve hayat sigortası da maliyete eklenir. Sigorta çoğu bankada zorunlu gösterilmez ama sigortasız faiz daha yüksek çıkar. Karşılaştırırken aylık orana değil, toplam geri ödemeye bakmak daha sağlıklı olur.
Başvuru nasıl yapılır?
Üç yol var. Mobil uygulama, internet şubesi ve şube. Maaşı o bankaya yatan biri mobil kanaldan çoğu zaman aynı gün sonuç alır. Yeni müşteride kimlik doğrulama uzaktan yapılır, görüntülü görüşme istenebilir.
Başvuruda tutar ve vade seçilir. Banka KKB kaydını çeker, geliri sistemden ya da belgeden okur, taksitin gelire oranına bakar. Onay çıkarsa para hesaba geçer. Reddedilirse gerekçe her zaman yazılmaz. En sık sebepler düşük kredi notu, gecikmiş kart borcu, başka bankalardaki yüksek limit ve belgesiz gelirdir.
Aynı hafta beş bankaya art arda başvurmak notu daha da düşürebilir. Önce bir iki bankanın hesaplama ekranından teklif almak, uygun olanına başvurmak daha temiz bir yoldur.
Dikkat edilmesi gerekenler
Taksiti maaşın üçte birini geçen bir kredi, ilk gecikmede zorlar. 36 ay uzun bir süre. Bu arada iş değişikliği, hastalık ya da ek bir borç çıkabilir. O yüzden “çıkan en yüksek limiti” değil, rahat ödenecek tutarı seçmek gerekir.
Erken kapama hakkı vardır. Kalan anapara üzerinden erken ödeme yapılır, işleyen faiz silinir. Banka erken kapama ücreti alabilir. Kapamadan önce bunun ne kadar tuttuğunu sormak, bazen beklemeyi daha mantıklı hale getirir.
Kampanya metnini de satır satır okumak lazım. “100 bin TL faizsiz” yazan ilanın 50 bin lirası kredi, 25 bin lirası nakit avans, 25 bin lirası ek hesap olabilir. Vade de üç ayla sınırlı olabilir.
İhtiyaç kredisi nedir?
Belirli bir ev ya da araca bağlanmadan, nakit ihtiyaç için kullanılan tüketici kredisidir. Evlilik, sağlık, eğitim ve taşınma en sık kullanım alanlarıdır.
İhtiyaç kredisini kimler alabilir?
18 yaşını doldurmuş, belgelenebilir geliri olan ve kredi notu yeterli kişiler başvurabilir. Maaşlı çalışan, emekli, kamu personeli ve vergi levhalı esnaf bu kapsamdadır.
İhtiyaç kredisi vadesi en fazla kaç ay?
BDDK sınırı 36 aydır. Daha uzun vade ihtiyaç kredisinde uygulanmaz.
Kefilsiz ihtiyaç kredisi çıkar mı?
Evet. Gelir ve kredi notu yeterliyse banka kefil istemez. Not zayıfsa kefil isteme ya da tutarı düşürme yoluna gider.
Başvuru reddedilirse ne olur?
Aynı gün başka bankaya yüklenmek notu daha da zedeler. Önce gecikmiş borcu kapatıp bir süre düzenli ödeme yapmak, sonraki başvuruda şansı artırır.

Yorum gönder